



«Черное золото» уходит в обход: что происходит с мировым нефтяным рынком? Обзор Хазара Ахундова
Неопределенность относительно скорой стабилизации глобального рынка нефти продолжает сохраняться, поскольку конфликт на Ближнем Востоке вступил в очередную фазу эскалации: в сентябре движение «Ансар Аллах» (йеменские хуситы) взяло под контроль Баб-эль-Мандебский пролив — одну из главных артерий транспортировки нефти из Саудовской Аравии, а танкеры и энергетическая инфраструктура Королевства периодически подвергаются ударам. В частности, в воскресенье, 20 сентября, ракеты и беспилотники хуситов поразили объекты нефтяной компании Saudi Aramco в Янбу и топливный терминал аэропорта Эр-Рияда. Далека от стабильной и ситуация в Ормузском проливе, где в понедельник был атакован танкер.
Масштабный конфликт между блоком США — Израиль и Ираном привел к разрушениям нефтедобывающей инфраструктуры, НПЗ и предприятий по сжижению газа, портовых терминалов и ряда других отраслевых объектов стран Персидского залива. Из-за двойной блокировки Ормузского пролива и угрозы атак на нефтяные танкеры полноценную и устойчивую транспортировку углеводородного сырья из этих государств возобновить по сей день не удалось. О сложности ситуации в районе этой морской артерии свидетельствуют и данные Центра морских торговых операций Великобритании (UKMTO): 21 сентября там вновь был атакован танкер, в результате чего ранения получили члены экипажа.
Ситуация усугубляется и тем, что хуситы объявили о морской блокаде Саудовской Аравии, а 11 сентября атаковали беспилотниками саудовский нефтепровод «Восток—Запад», обеспечивавший выход в регион Красного моря. На этот трубопровод из-за продолжающейся блокады Ормузского пролива было перенаправлено до 75% «черного золота» Королевства, и после атак он не сможет возобновить полноценную работу, как минимум, несколько недель.
Кроме того, йеменское движение взяло под контроль Баб-эль-Мандебский пролив, и положение на нефтяном рынке региона еще более ухудшилось. До блокады Саудовская Аравия транспортировала нефть по трубопроводу «Восток—Запад» в объеме 7 млн баррелей/сутки (мбс), из которых около 5 мбс направлялось на экспорт из порта Янбу: 1 мбс — в западном направлении через Суэцкий канал и около 4 мбс — на восток, через Баб-эль-Мандебский пролив. С учетом периодических атак на танкеры и воскресных ударов по нефтяным терминалам Saudi Aramco в гавани Янбу перевалка нефти по этому альтернативному маршруту в последний период снизилась до 2,3 мбс.
Как отмечает The Wall Street Journal (WSJ), все перечисленное «ведет к необходимости провозить большее количество нефти по Ормузскому проливу, а также использовать более сложные маршруты в обход него». В то же время несколько сотен супертанкеров вместимостью от 1,6 до 2 млн баррелей нефти простаивают в этом регионе или совершают короткие перевозки вдоль берега вместо обычной работы по всему миру.
В итоге, по оценкам компании Windward, стоимость аренды супертанкера для загрузки в Персидском заливе и прохода Ормуза составляет в некоторых случаях $1 млн против примерно $100 тыс. в довоенное время. Транспортные издержки на каждый баррель нефти сегодня дополнительно достигают $26, что увеличивает стоимость сырья для нефтеперерабатывающих заводов и, как следствие, садится в конечные цены на бензин, дизельное топливо, авиакеросин и т.д. Соответственно, как отмечает WSJ, даже с учетом возможного снижения мировых цен на нефть для США и Европы бензин по-прежнему останется сравнительно дорогим.
В свою очередь, по данным Международного энергетического агентства (МЭА), мировые запасы нефти за последние шесть месяцев сокращались рекордными темпами — на 2,8 млн баррелей в сутки, и фактические объемы запасов «черного золота» сейчас на 507 млн баррелей ниже уровня, зафиксированного на момент начала войны. Страны — члены МЭА высвободили более 300 миллионов баррелей чрезвычайных запасов в рамках исторического совместного решения, объявленного 11 марта, а на запасы сырой нефти в странах, не входящих в Организацию экономического сотрудничества и развития (ОЭСР), пришлось 105 млн баррелей общего сокращения, из которых 65% — на наземные хранилища в Китае.

При этом в Международном валютном фонде полагают, что в сложившейся ситуации в выигрыше остаются государства — экспортеры нефти и газа в Южной и Северной Америке, странах Африки, Юго-Восточной и Центральной Азии, чьи энергетические маршруты не связаны с регионом Персидского залива. Сложившаяся на нефтяном рынке ситуация положительно влияет и на внешние и государственные финансы нашей страны. Напомним, что в прогнозах госбюджета Азербайджана на текущий год средняя цена одного барреля нефти была заложена на уровне $65, при этом ее реальная рыночная стоимость была ощутимо выше.
Высокие мировые цены на энергоресурсы в марте-сентябре текущего года выполняют роль буфера, позволяя более устойчиво корректировать экономическую политику, а профицит внешней торговли благоприятно сказывается на динамике бюджетных доходов, способствуя ускорению экономического роста нашей страны в 2026-м. Так, согласно опубликованной на днях статистике Центрального банка Азербайджана (ЦБА), за первую половину текущего года в платежном балансе государства сформировался профицит счета текущих операций в размере $4,7 млрд — этот показатель увеличился более чем вдвое и составил 12,4% ВВП. Одним из основных источников профицита являются высокие доходы, сформированные в энергетическом секторе. Это отразилось и на динамике роста стратегических валютных резервов Азербайджана — за отчетный период они выросли до $85,8 млрд. В первой половине 2026-го фактическая средняя цена азербайджанской нефти составила $94,5 за баррель, что на 33% выше показателя за аналогичный период прошлого года. Соответственно совокупный объем отечественного нефтегазового экспорта составил $12,3 млрд.
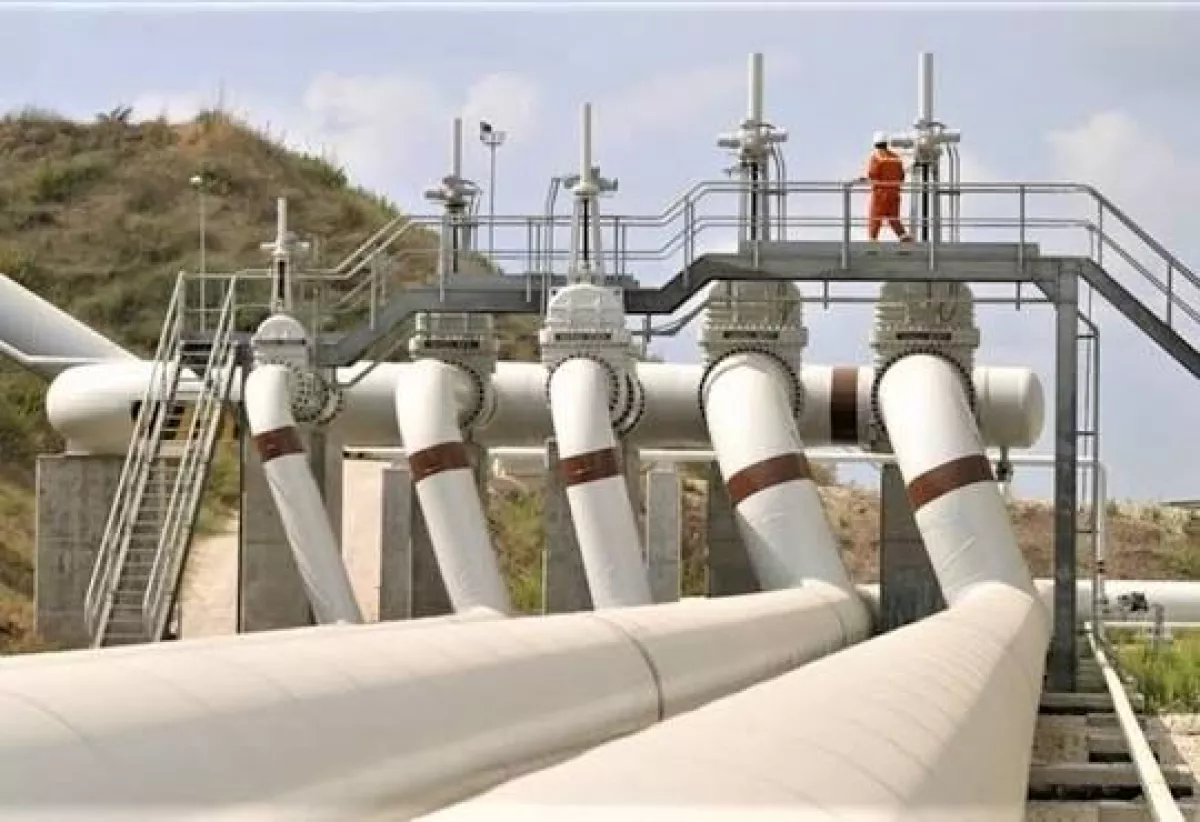
Глобальный спрос на нефть и топливо также способствует расширению экспортных поставок энергоресурсов из государств Прикаспийского региона. К позитивным факторам в этом плане следует отнести потенциальный рост энергетического транзита Казахстана и Туркменистана через трубопроводную систему нашей страны. В частности, национальная нефтегазовая компания «КазМунайГаз» планирует в 2026 году увеличить экспорт нефти по нефтепроводу Баку — Тбилиси — Джейхан на 31% относительно показателей 2025 года, доведя перевалку до 1,7 млн тонн.
Дальнейшее развитие событий в мировом нефтяном разрезе спрогнозировать достаточно сложно, поскольку ситуация в целом отличается крайней изменчивостью, однако безапелляционно ясно одно: без устойчивой динамики к урегулированию противостояния на Ближнем Востоке рынок «черного золота» продолжит штормить с амплитудой, превышающей любые привычные шкалы геополитического риска.





 editor@caliber.az
 +994 55 444-88-98
 Азербайджан, Баку, ул. Низами, 203, Af Business House, 5-й этаж